Chung cư Thanh Hà trả góp là phương án được nhiều gia đình trẻ quan tâm khi muốn sở hữu nhà tại Hà Nội nhưng chưa tích lũy đủ toàn bộ giá trị căn hộ. Thay vì thanh toán một lần, người mua có thể sử dụng vốn tự có kết hợp khoản vay ngân hàng nếu căn hộ và hồ sơ đáp ứng điều kiện tín dụng.
Với người mua nhà lần đầu, điều quan trọng không chỉ là có đủ tiền đặt cọc mà còn phải xác định được khoản trả nợ hàng tháng, chi phí nhận nhà và khả năng duy trì tài chính trong nhiều năm. Một căn hộ có giá phù hợp nhưng khoản vay vượt quá khả năng chi trả vẫn có thể trở thành gánh nặng.
Theo góc nhìn tư vấn của Dương Quốc Cường BĐS, người mua nên xác định ngân sách trước, kiểm tra điều kiện vay và hồ sơ pháp lý rồi mới lựa chọn căn hộ. Cách tiếp cận này giúp hạn chế rủi ro tài chính và tránh quyết định mua nhà chỉ vì thấy giá bán hấp dẫn.
Tổng quan chung cư Thanh Hà Cienco 5 và nhu cầu mua nhà trả góp
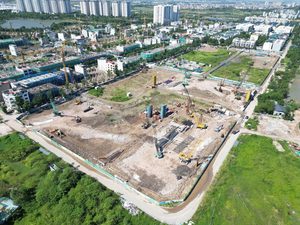
Chung cư Thanh Hà Cienco 5 thuộc khu đô thị Thanh Hà tại khu vực phía Nam Hà Nội. Khu đô thị có hệ thống chung cư, đường nội khu, hồ điều hòa, không gian cây xanh và các tiện ích phục vụ đời sống cư dân.
Đối với người làm việc tại Hà Đông và những khu vực lân cận, Thanh Hà là địa điểm có thể đưa vào danh sách khảo sát khi tìm kiếm căn hộ theo ngân sách. Tuy nhiên, người mua cần kiểm tra tuyến đường đi làm thực tế, thời gian di chuyển giờ cao điểm và tình trạng vận hành của từng tòa nhà.
Nhu cầu mua nhà trả góp thường tập trung ở ba nhóm khách hàng. Nhóm thứ nhất là gia đình trẻ muốn ổn định chỗ ở thay vì tiếp tục thuê nhà. Nhóm thứ hai là người mua lần đầu đã tích lũy được một phần vốn nhưng chưa đủ tiền thanh toán toàn bộ. Nhóm thứ ba là người có nhu cầu đầu tư, cần đánh giá thêm dòng tiền cho thuê và khả năng bán lại.
Mỗi nhóm có mục tiêu tài chính khác nhau. Người mua để ở nên ưu tiên công năng, vị trí và khả năng trả nợ bền vững. Người mua đầu tư cần tính thêm thời gian tìm khách thuê, chi phí duy trì căn hộ và rủi ro khi thị trường biến động.

Chung cư Thanh Hà trả góp cần bao nhiêu tiền ban đầu?
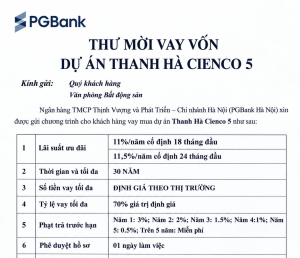
Số vốn ban đầu phụ thuộc vào giá căn hộ, tỷ lệ vốn tự có, khoản vay được ngân hàng chấp thuận và các chi phí giao dịch. Người mua không nên mặc định mọi căn hộ đều được vay 70–80% giá trị, bởi tỷ lệ giải ngân phụ thuộc vào kết quả thẩm định tài sản, hồ sơ thu nhập và chính sách của ngân hàng.
Giả sử căn hộ có giá 1,6 tỷ đồng, người mua có thể tham khảo ba phương án phân bổ vốn sau:
| Tỷ lệ vốn tự có | Vốn tự có | Khoản vay dự kiến |
|---|---|---|
| 30% | 480 triệu đồng | 1,12 tỷ đồng |
| 40% | 640 triệu đồng | 960 triệu đồng |
| 50% | 800 triệu đồng | 800 triệu đồng |
Đây là phép tính minh họa, chưa bao gồm các khoản chi phí khác. Người mua cần dự trù thêm chi phí giao dịch, sửa chữa, nội thất và một khoản dự phòng cho sinh hoạt gia đình.
Ví dụ, nếu có 600 triệu đồng nhưng phải sử dụng gần như toàn bộ số tiền này để mua nhà, gia đình có thể gặp khó khăn khi phát sinh chi phí y tế, học phí hoặc thu nhập giảm. Trong trường hợp đó, lựa chọn căn hộ có tổng giá trị thấp hơn hoặc tích lũy thêm vốn có thể là phương án thận trọng hơn.
Mua chung cư Thanh Hà trả góp: Mỗi tháng phải trả ngân hàng bao nhiêu?
Khoản trả nợ hàng tháng phụ thuộc vào số tiền vay, thời hạn vay, lãi suất và phương thức trả nợ. Người mua cần phân biệt phương án trả gốc đều với phương án trả góp đều, bởi số tiền thanh toán định kỳ có thể khác nhau.
Giả sử khách hàng vay 1 tỷ đồng trong 20 năm, lãi suất minh họa 10%/năm và trả gốc đều hằng tháng. Tiền gốc mỗi tháng khoảng 4,17 triệu đồng; tiền lãi tháng đầu khoảng 8,33 triệu đồng. Như vậy, tổng tiền gốc và lãi tháng đầu vào khoảng 12,5 triệu đồng.
Nếu lãi suất giữ nguyên, số tiền lãi sẽ giảm dần theo dư nợ. Tuy nhiên, khoản vay thực tế có thể áp dụng lãi suất ưu đãi ban đầu rồi điều chỉnh theo hợp đồng. Vì vậy, người vay cần yêu cầu ngân hàng cung cấp lịch trả nợ chi tiết thay vì chỉ dựa vào mức thanh toán trong thời gian ưu đãi.
Một nguyên tắc quản lý tài chính quan trọng là không đánh giá khả năng mua nhà chỉ dựa trên mức thu nhập hiện tại. Gia đình cần tính đến chi phí sinh hoạt, khoản vay hiện có, người phụ thuộc và khả năng chịu đựng khi lãi suất tăng.

Giá chung cư Thanh Hà 2026: Chọn căn hộ theo khả năng tài chính
Giá căn hộ là cơ sở để xác định số vốn tự có và khoản vay. Theo dữ liệu tham khảo trong nội dung ban đầu, một số căn hộ Thanh Hà được đề cập ở các mức giá sau:
| Loại căn hộ | Giá tham khảo |
|---|---|
| Căn 1 phòng ngủ | 1,2–1,5 tỷ đồng |
| Căn 2 phòng ngủ | 1,6 tỷ đồng đến dưới 2 tỷ đồng |
| Căn 3 phòng ngủ | Tùy diện tích, vị trí và nội thất |
Các mức giá trên chỉ là dữ liệu tham khảo ban đầu, chưa được xác minh là mặt bằng giao dịch mới nhất tháng 10/2026. Trước khi quyết định mua, khách hàng cần kiểm tra giá chào bán hiện tại và đối chiếu với tình trạng thực tế của từng căn.
Anh chị có thể tham khảo thêm bài giá chung cư Thanh Hà 2026 để tìm hiểu các thông tin liên quan. Lưu ý rằng cần phân biệt giá mua bán với giá cho thuê khi so sánh hiệu quả tài chính.
Vì sao chung cư Thanh Hà thu hút người mua ở thực?
Ngoài mức giá, môi trường sống là yếu tố quan trọng đối với gia đình trẻ. Thanh Hà có hồ điều hòa, không gian cây xanh, đường nội khu và các dịch vụ phục vụ sinh hoạt. Tuy nhiên, mức độ thuận tiện phụ thuộc vào vị trí căn hộ, khoảng cách đến tiện ích và tình trạng vận hành thực tế.
Người mua nên khảo sát khu vực vào cả buổi sáng và buổi tối để đánh giá giao thông, chỗ để xe, tiếng ồn và hoạt động của cộng đồng cư dân. Đối với gia đình có con nhỏ, khoảng cách đến trường học, cửa hàng thiết yếu và cơ sở y tế cũng cần được xem xét.
Để tìm hiểu thêm về trải nghiệm sinh sống, anh chị có thể đọc bài review chung cư Thanh Hà. Những thông tin tham khảo này nên được đối chiếu với việc khảo sát trực tiếp trước khi đưa ra quyết định.
Có nên mua chung cư Thanh Hà trả góp năm 2026?
Việc mua nhà trả góp có thể phù hợp nếu gia đình có thu nhập ổn định, vốn tự có đủ lớn và lựa chọn được căn hộ đáp ứng nhu cầu sử dụng. Ngược lại, nếu khoản trả nợ chiếm phần lớn thu nhập hoặc gia đình không còn quỹ dự phòng sau khi mua nhà, quyết định vay vốn cần được cân nhắc lại.
Trước khi ký hợp đồng, người mua nên trả lời ba câu hỏi. Thứ nhất, nếu thu nhập giảm trong vài tháng, gia đình có đủ tiền trả nợ không? Thứ hai, nếu lãi suất tăng sau thời gian ưu đãi, khoản thanh toán có còn nằm trong khả năng chi trả không? Thứ ba, sau khi mua nhà, gia đình còn đủ tiền cho các nhu cầu thiết yếu và khoản chi bất ngờ không?
Với người mua để đầu tư, cần tính thêm khả năng cho thuê, chi phí duy trì và tính thanh khoản. Không nên vay vốn chỉ dựa trên kỳ vọng giá căn hộ chắc chắn tăng trong tương lai.
Điều kiện vay ngân hàng và pháp lý khi mua căn hộ Thanh Hà
Không phải mọi căn hộ đang được rao bán tại Thanh Hà đều mặc nhiên đủ điều kiện thế chấp hoặc vay vốn. Ngân hàng sẽ xem xét hồ sơ người vay, tài sản bảo đảm, tình trạng pháp lý căn hộ và các điều kiện tín dụng áp dụng tại thời điểm nộp hồ sơ.
Trước khi đặt cọc, người mua cần xác minh quyền chuyển nhượng của bên bán, hợp đồng mua bán hoặc giấy chứng nhận nếu có, tình trạng công nợ và các nghĩa vụ tài chính liên quan. Nếu căn hộ đang thế chấp, cần làm rõ phương án giải chấp hoặc xử lý khoản vay hiện hữu.
Người mua có thể tham khảo thêm bài pháp lý khu đô thị Thanh Hà mới nhất 2026 để biết những nội dung cần lưu ý. Hồ sơ cụ thể vẫn cần được kiểm tra trước khi thanh toán tiền đặt cọc.
Kinh nghiệm mua chung cư Thanh Hà trả góp an toàn
Để hạn chế rủi ro, người mua nên xác định ngân sách tối đa trước khi tìm căn hộ. Sau đó, hãy so sánh các căn có diện tích, vị trí và tình trạng tương đương, đồng thời yêu cầu ngân hàng tư vấn điều kiện vay và lịch trả nợ dự kiến.
Không nên đặt cọc chỉ vì chủ nhà đưa ra mức giá thấp hoặc hứa hẹn có thể vay được một tỷ lệ cao. Các điều kiện quan trọng cần được xác minh trước, bao gồm hồ sơ pháp lý, khả năng giải ngân, tiến độ thanh toán và trách nhiệm của mỗi bên khi giao dịch không thể tiếp tục.
Sau khi nhận nhà, gia đình vẫn cần duy trì quỹ dự phòng. Đây là yếu tố giúp giảm nguy cơ mất cân đối tài chính trong suốt thời gian vay dài hạn.
Mua nhà trả góp cần ưu tiên dòng tiền an toàn
Chung cư Thanh Hà trả góp có thể là lựa chọn đáng cân nhắc đối với gia đình trẻ muốn sở hữu nhà tại Hà Nội mà chưa đủ vốn tự có để thanh toán toàn bộ giá trị căn hộ. Tuy nhiên, quyết định mua nhà cần dựa trên giá thực tế, điều kiện vay, hồ sơ pháp lý và khả năng trả nợ dài hạn.
Dương Quốc Cường BĐS khuyến nghị khách hàng xác định ngân sách, kiểm tra điều kiện vay với ngân hàng và khảo sát căn hộ trực tiếp trước khi đặt cọc. Mục tiêu không chỉ là mua được nhà mà còn phải duy trì được cuộc sống ổn định sau khi nhận nhà.
Liên hệ Dương Quốc Cường BĐS:
- Hotline/Zalo: 0981492888
- Website: duongquoccuongbds.com
- Hỗ trợ tham khảo giá, tìm căn hộ phù hợp ngân sách và tư vấn các bước chuẩn bị hồ sơ giao dịch.