Lãi suất mua chung cư Thanh Hà 2026 là yếu tố quan trọng ảnh hưởng trực tiếp đến khả năng tài chính của người mua nhà. Khi lãi suất vay ngân hàng tăng, số tiền trả góp hàng tháng có thể tăng theo, khiến nhiều gia đình phải cân nhắc lại ngân sách và tỷ lệ vốn tự có. Với phân khúc chung cư Thanh Hà Cienco 5, người mua cần tính toán cả giá căn hộ, lãi suất sau ưu đãi và khả năng trả nợ dài hạn trước khi quyết định giao dịch.
Thị trường bất động sản năm 2026 đặt ra yêu cầu cao hơn về quản lý dòng tiền, đặc biệt đối với khách hàng sử dụng đòn bẩy tài chính. Một căn hộ có giá phù hợp chưa chắc đã là lựa chọn an toàn nếu người mua phải vay quá nhiều hoặc thu nhập không đủ để đáp ứng nghĩa vụ trả nợ khi lãi suất thay đổi.
Trong bài viết này, Dương Quốc Cường BĐS phân tích tác động của lãi suất mua chung cư Thanh Hà 2026, cách tính khoản vay, những rủi ro cần lưu ý và kinh nghiệm lựa chọn căn hộ phù hợp với khả năng tài chính.
Anh chị có thể tham khảo thêm thông tin tại chuyên mục chung cư Thanh Hà Cienco 5.
1. Lãi suất mua chung cư Thanh Hà 2026 hiện nay bao nhiêu?
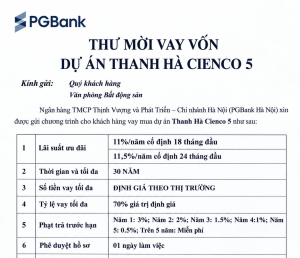
Lãi suất vay mua nhà trong năm 2026 phụ thuộc vào ngân hàng, chương trình tín dụng, hồ sơ khách hàng và thời hạn vay. Một số gói vay có lãi suất ưu đãi trong thời gian đầu, sau đó chuyển sang lãi suất điều chỉnh theo điều khoản hợp đồng.
Vì vậy, khi tìm hiểu lãi suất mua chung cư Thanh Hà 2026, người mua không nên chỉ nhìn vào mức lãi suất quảng cáo. Điều quan trọng hơn là xác định tổng chi phí vay trong suốt thời hạn dự kiến sở hữu căn hộ.
Lãi suất ưu đãi và lãi suất sau ưu đãi khác nhau thế nào?
Lãi suất ưu đãi thường chỉ áp dụng trong một khoảng thời gian nhất định, chẳng hạn 6, 12 hoặc 24 tháng tùy chương trình. Khi hết thời gian này, ngân hàng sẽ tính lãi theo công thức quy định trong hợp đồng.
Người vay cần kiểm tra các nội dung sau:
- Mức lãi suất áp dụng trong thời gian ưu đãi.
- Thời hạn cố định lãi suất.
- Công thức tính lãi sau ưu đãi và biên độ cộng thêm.
- Chu kỳ điều chỉnh lãi suất.
- Phí trả nợ trước hạn và những khoản phí liên quan.
Chẳng hạn, một gói vay có lãi suất ban đầu thấp nhưng điều chỉnh mạnh sau ưu đãi có thể khiến khoản trả nợ tăng đáng kể. Do đó, nên yêu cầu ngân hàng cung cấp bảng tính cho cả giai đoạn ưu đãi và giai đoạn sau ưu đãi trước khi ký hợp đồng.
Lãi suất tăng ảnh hưởng thế nào đến người mua chung cư Thanh Hà?
Khi lãi suất tăng, chi phí sử dụng vốn vay tăng theo. Người mua có thể phải giảm ngân sách mua nhà, tăng vốn tự có hoặc kéo dài thời gian tích lũy trước khi giao dịch.
Đối với người đang tìm chung cư Thanh Hà giá rẻ, việc lựa chọn căn hộ có tổng giá trị phù hợp với khả năng trả nợ sẽ quan trọng hơn việc chỉ tập trung vào giá bán trên mỗi mét vuông.
Lãi suất tăng cũng có thể khiến một số người mua trì hoãn quyết định, từ đó ảnh hưởng đến tốc độ giao dịch trên thị trường. Tuy nhiên, không thể chỉ dựa vào lãi suất để kết luận giá chung cư Thanh Hà chắc chắn tăng hoặc giảm.ốt thời hạn vay.
2. Lãi suất mua chung cư Thanh Hà 2026 ảnh hưởng thế nào đến giá căn hộ?
Giá căn hộ chịu tác động của nhiều yếu tố, bao gồm nhu cầu ở thực, nguồn cung, vị trí tòa nhà, diện tích, tầng, hướng, tình trạng nội thất và pháp lý. Lãi suất là một yếu tố quan trọng nhưng không phải yếu tố duy nhất quyết định giá bán.
Người mua có thể thận trọng hơn khi lãi suất tăng
Khi chi phí vay vốn cao hơn, người mua thường cân nhắc kỹ tổng số tiền phải trả mỗi tháng. Một số gia đình có thể chuyển từ căn hộ diện tích lớn sang căn hộ vừa túi tiền hơn hoặc ưu tiên sản phẩm đã hoàn thiện để giảm chi phí phát sinh.
Điều này có thể làm thay đổi cơ cấu nhu cầu trong phân khúc căn hộ Thanh Hà, nhất là với khách hàng phụ thuộc nhiều vào khoản vay ngân hàng.
Người bán có thể linh hoạt hơn khi thương lượng
Trong giai đoạn giao dịch chậm, một số chủ nhà cần bán có thể cân nhắc thương lượng giá hoặc điều kiện thanh toán. Tuy nhiên, mức độ giảm giá phụ thuộc vào nhu cầu bán, giá vốn và đặc điểm từng căn hộ.
Người mua nên so sánh các căn tương đồng về diện tích, tầng, hướng, nội thất và pháp lý. Giá rao bán chỉ thể hiện mức giá người bán mong muốn, không nhất thiết là giá giao dịch thực tế.
Không nên mặc định lãi suất tăng sẽ khiến giá nhà giảm sâu
Ngay cả khi lãi suất tăng, các căn hộ phù hợp nhu cầu ở thực vẫn có thể có người quan tâm. Ngược lại, căn hộ có giá chào bán cao, hiện trạng không tốt hoặc hồ sơ pháp lý chưa rõ ràng vẫn có thể khó giao dịch.
Vì vậy, người đang cân nhắc mua chung cư Thanh Hà Cienco 5 nên đánh giá giá trị của từng căn hộ cụ thể thay vì chỉ dựa vào xu hướng lãi suất để quyết định thời điểm mua.
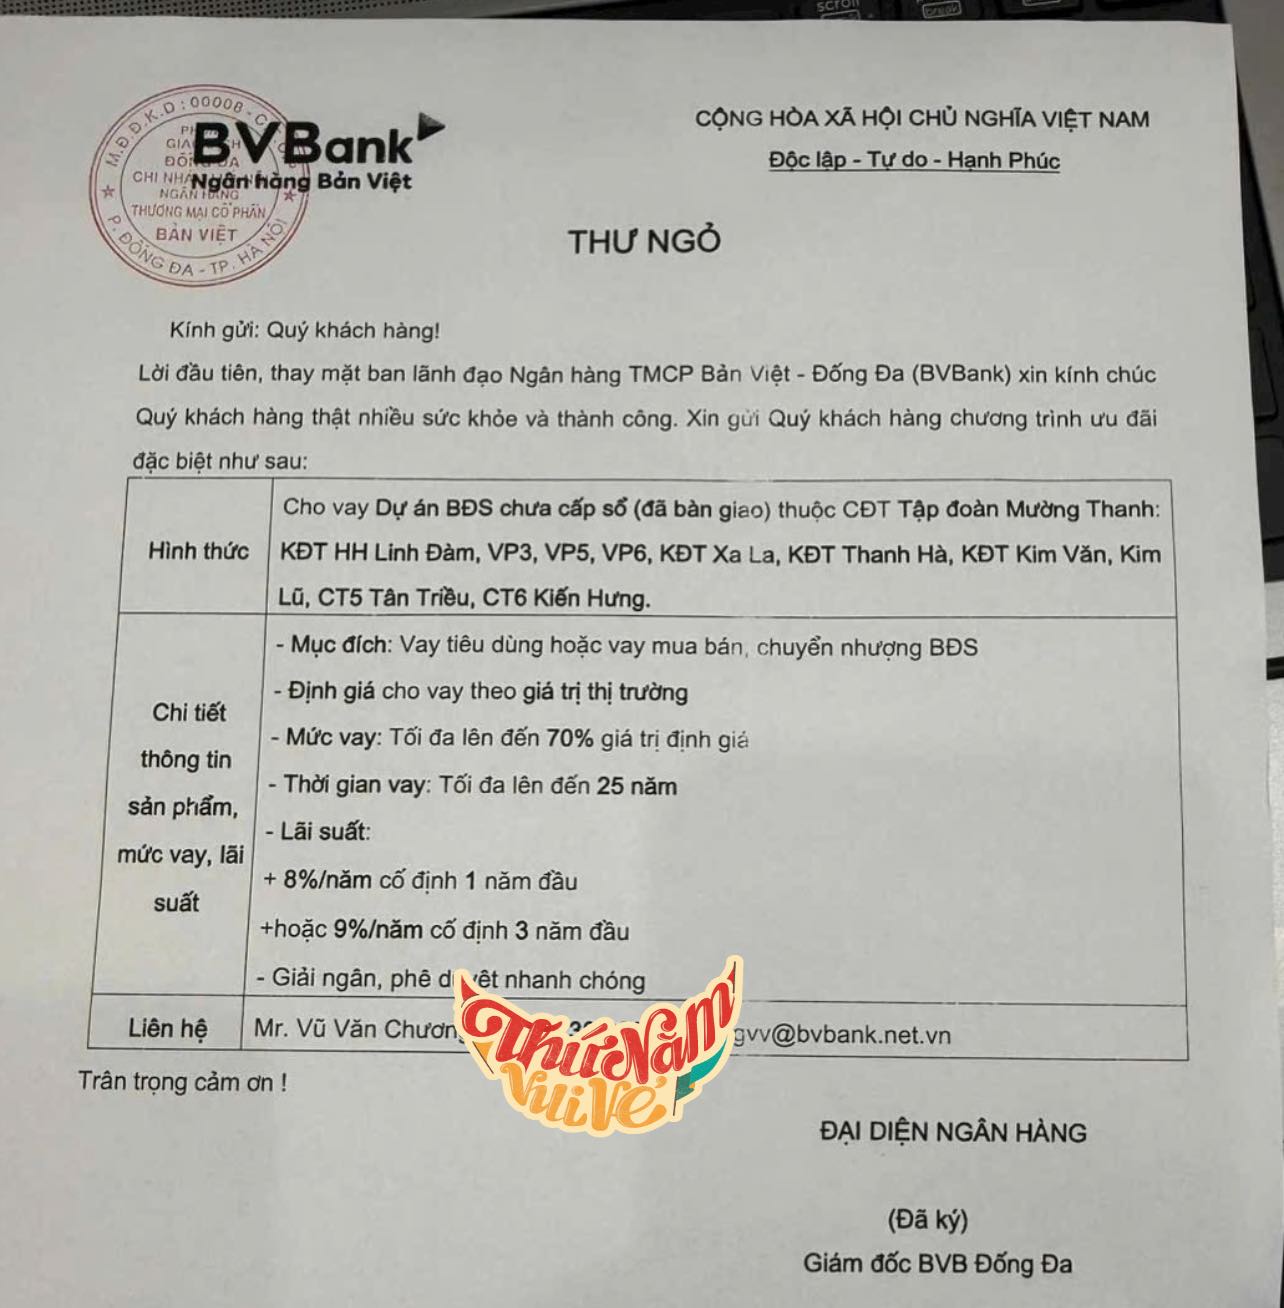
3. Vay ngân hàng mua chung cư Thanh Hà: Trả góp hàng tháng bao nhiêu?
Để đánh giá khả năng tài chính, người mua nên tính khoản trả nợ dựa trên số tiền vay, lãi suất và thời hạn vay. Dưới đây là ví dụ minh họa với khoản vay 2 tỷ đồng trong 20 năm.
Giả sử khoản vay được trả theo phương thức thanh toán tổng gốc và lãi cố định hàng tháng, đồng thời lãi suất được giữ nguyên trong toàn bộ thời hạn vay:
| Nội dung | Lãi suất 8%/năm | Lãi suất 11%/năm |
|---|---|---|
| Số tiền vay | 2 tỷ đồng | 2 tỷ đồng |
| Thời hạn vay | 20 năm | 20 năm |
| Khoản trả hàng tháng ước tính | 16,7 triệu đồng | 20,6 triệu đồng |
| Chênh lệch hàng tháng | — | Khoảng 3,9 triệu đồng |
Bảng trên chỉ là phép tính giả định để so sánh tác động của lãi suất, không phải báo giá của ngân hàng. Trong thực tế, lãi suất có thể thay đổi sau ưu đãi và phương thức trả nợ có thể khác, khiến số tiền phải thanh toán từng tháng không giống bảng minh họa.
Người mua cần tính cả chi phí sinh hoạt
Ngoài tiền trả ngân hàng, gia đình còn phải chi trả phí quản lý, gửi xe, điện nước, ăn uống, học phí, đi lại và các khoản sinh hoạt khác.
Nếu sử dụng gần hết thu nhập để trả nợ mua nhà, gia đình sẽ dễ gặp khó khăn khi phát sinh chi phí đột xuất hoặc thu nhập giảm. Vì vậy, nên lập ngân sách trước khi lựa chọn căn hộ.
Nên tính thử khi lãi suất tăng
Người vay không nên chỉ tính toán theo mức lãi suất ưu đãi ban đầu. Hãy yêu cầu ngân hàng mô phỏng khoản thanh toán trong trường hợp lãi suất tăng thêm 2–3 điểm phần trăm.
Đây là kịch bản kiểm tra khả năng chịu đựng tài chính, không phải dự báo rằng lãi suất chắc chắn sẽ tăng ở mức đó. Nếu khoản trả nợ trong kịch bản này vượt quá khả năng chi trả, người mua nên cân nhắc giảm số tiền vay hoặc lựa chọn căn hộ có giá thấp hơn.
4. Người mua ở thực nên chọn chung cư Thanh Hà thế nào khi lãi suất tăng?
Đối với người mua nhà để ở lâu dài, mục tiêu không chỉ là mua được căn hộ có giá tốt mà còn phải duy trì cuộc sống ổn định sau khi nhận nhà.
Ưu tiên căn hộ phù hợp với nhu cầu gia đình
Người mua nên xác định rõ số phòng ngủ, diện tích sử dụng, vị trí tòa nhà và khả năng di chuyển đến nơi làm việc, trường học hoặc các tiện ích thiết yếu.
Không nhất thiết phải mua căn hộ lớn nhất trong ngân sách. Một căn hộ đáp ứng nhu cầu sinh hoạt và có khoản vay vừa sức thường phù hợp hơn căn hộ đắt tiền khiến gia đình chịu áp lực tài chính kéo dài.
Tăng tỷ lệ vốn tự có nếu có thể
Vốn tự có cao giúp giảm số tiền vay và khoản lãi phải trả. Tuy nhiên, người mua cũng cần giữ lại một khoản dự phòng cho sinh hoạt, sửa chữa và những tình huống bất ngờ.
Không nên dùng toàn bộ tiền tiết kiệm để thanh toán căn hộ rồi tiếp tục vay thêm cho các chi phí nội thất hoặc sinh hoạt sau khi chuyển nhà.
Kiểm tra pháp lý trước khi đặt cọc
Trước khi giao dịch, người mua cần kiểm tra hồ sơ sở hữu, tình trạng thế chấp, thông tin người bán và các điều kiện chuyển nhượng. Nếu căn hộ đang được thế chấp tại ngân hàng, cần hiểu rõ quy trình giải chấp và thanh toán.
Bên cạnh đó, nên kiểm tra hiện trạng căn hộ, hệ thống điện nước, thang máy, chỗ để xe, phí dịch vụ và những vấn đề có thể phát sinh trong quá trình sử dụng.
5. Nhà đầu tư mua chung cư Thanh Hà năm 2026 cần lưu ý gì về lãi suất?
Đối với nhà đầu tư, lãi suất tác động trực tiếp đến chi phí vốn và lợi nhuận thực tế. Khi sử dụng khoản vay lớn, nhà đầu tư cần đặc biệt chú ý đến khả năng cho thuê, thanh khoản và thời gian nắm giữ tài sản.
Tính hiệu quả cho thuê sau khi trừ chi phí
Nếu mua căn hộ để cho thuê, cần tính tiền thuê thực nhận sau khi trừ thời gian trống phòng, chi phí quản lý, bảo trì và các khoản phát sinh. Sau đó, so sánh dòng tiền này với tiền lãi vay và khoản trả nợ theo hợp đồng.
Nếu tiền thuê không đủ bù chi phí vốn, nhà đầu tư cần có nguồn thu nhập khác để duy trì khoản vay. Không nên giả định căn hộ sẽ luôn được thuê kín phòng hoặc giá thuê sẽ tăng liên tục.
Hạn chế phụ thuộc vào kỳ vọng tăng giá
Chiến lược mua căn hộ rồi bán lại trong thời gian ngắn có thể gặp rủi ro khi thị trường giao dịch chậm. Nhà đầu tư cần tính cả chi phí mua bán, thuế phí, lãi vay và khả năng phải nắm giữ tài sản lâu hơn dự kiến.
6. Kinh nghiệm giảm áp lực lãi suất khi mua chung cư Thanh Hà Cienco 5
So sánh nhiều ngân hàng trước khi vay
Nên yêu cầu ít nhất một vài phương án vay để so sánh lãi suất ưu đãi, công thức tính lãi sau ưu đãi, thời hạn vay, lịch trả nợ và phí trả trước hạn.
Hãy so sánh tổng chi phí vay và khả năng trả nợ, không chỉ so sánh mức lãi suất quảng cáo ban đầu.
Đàm phán giá dựa trên căn hộ thực tế
Khi tìm được căn hộ phù hợp, người mua có thể thương lượng giá dựa trên tình trạng căn nhà, nội thất, thời gian cần bàn giao và giá của những căn tương đồng.
Không nên cho rằng mọi người bán đều sẵn sàng giảm giá khi lãi suất tăng. Mức giá cuối cùng phụ thuộc vào hoàn cảnh và nhu cầu của từng bên.
Giữ khoản dự phòng tài chính
Khoản dự phòng giúp gia đình ứng phó với tình huống mất việc, thu nhập giảm, phát sinh chi phí y tế hoặc lãi suất thay đổi. Quy mô dự phòng nên căn cứ vào mức chi tiêu thiết yếu và độ ổn định thu nhập của gia đình.
Nếu chưa đủ khả năng trả nợ trong kịch bản thận trọng, việc tích lũy thêm vốn tự có trước khi mua nhà có thể là lựa chọn phù hợp hơn.
Có nên mua chung cư Thanh Hà khi lãi suất thay đổi?
Lãi suất mua chung cư Thanh Hà 2026 là yếu tố cần được tính toán ngay từ khi lập ngân sách mua nhà. Người mua không nên chỉ nhìn vào mức lãi suất ưu đãi ban đầu mà cần đánh giá khoản trả nợ trong dài hạn, chi phí sở hữu căn hộ và khả năng duy trì dòng tiền khi điều kiện vay thay đổi.
Với người mua ở thực, nên ưu tiên căn hộ đáp ứng nhu cầu gia đình, có hồ sơ pháp lý rõ ràng và nằm trong khả năng chi trả. Với nhà đầu tư, cần đánh giá hiệu quả cho thuê, thanh khoản và khả năng chịu đựng chi phí vốn trong trường hợp thị trường chậm lại.
Bên cạnh Thanh Hà, anh chị có thể tham khảo thêm thông tin về khu đô thị Mỹ Hưng để theo dõi quy hoạch và diễn biến phát triển khu vực. Trước khi giao dịch, hãy kiểm tra pháp lý, giá bán thực tế và phương án tài chính của từng sản phẩm.
Liên hệ tư vấn mua bán chung cư Thanh Hà:
- Hotline/Zalo: 0981492888
- Website: https://duongquoccuongbds.com/