Tiến độ đóng tiền chung cư Thanh Hà là vấn đề người mua cần tìm hiểu kỹ trước khi ký hợp đồng mua bán hoặc nhận chuyển nhượng căn hộ. Nắm rõ từng đợt thanh toán giúp người mua chủ động nguồn vốn, hạn chế nguy cơ chậm thanh toán và tránh phát sinh tranh chấp liên quan đến công nợ.
Với người mua nhà lần đầu, giá căn hộ không phải khoản chi duy nhất cần chuẩn bị. Ngoài số tiền thanh toán cho bên bán, khách hàng còn có thể phải tính đến chi phí nội thất, phí quản lý, thuế và lệ phí liên quan đến giao dịch, chi phí chuyển nhà và khoản trả nợ ngân hàng nếu sử dụng vốn vay.
Tại khu đô thị Thanh Hà Cienco 5, khách hàng cần phân biệt rõ hai hình thức: mua căn hộ theo hợp đồng mua bán với chủ đầu tư và mua căn hộ chuyển nhượng từ người đang sở hữu. Hai hình thức này có thể có lịch thanh toán, hồ sơ và điều kiện giao dịch khác nhau.
Bài viết dưới đây phân tích cách xác định tiến độ thanh toán chung cư Thanh Hà, ví dụ tính dòng tiền cho căn hộ giá 2,5 tỷ đồng và những giấy tờ nên lưu giữ sau mỗi lần thanh toán. Các tỷ lệ trong ví dụ chỉ phục vụ việc lập kế hoạch tài chính, không phải lịch thanh toán chính thức áp dụng cho mọi căn hộ.
Tổng quan tiến độ đóng tiền chung cư Thanh Hà
Khu đô thị Thanh Hà Cienco 5 nằm tại khu vực phía Nam Hà Nội, kết nối với Hà Đông và Thanh Oai. Người mua có thể tham khảo thêm thông tin tại chuyên mục chung cư Thanh Hà để tìm hiểu các dòng căn hộ và khu vực đang được quan tâm.
Khi tìm hiểu tiến độ đóng tiền chung cư Thanh Hà, trước tiên cần xác định căn hộ thuộc trường hợp nào.
| Hình thức giao dịch | Cách xác định tiến độ thanh toán |
|---|---|
| Mua theo hợp đồng với chủ đầu tư | Căn cứ hợp đồng mua bán, phụ lục và thông báo thanh toán chính thức |
| Mua căn hộ chuyển nhượng | Căn cứ thỏa thuận chuyển nhượng, lịch thanh toán và hồ sơ công nợ |
| Mua căn hộ có vay ngân hàng | Kết hợp nghĩa vụ thanh toán với điều kiện giải ngân và lịch trả nợ |
| Nhận chuyển nhượng căn hộ còn nghĩa vụ tài chính | Kiểm tra số tiền đã nộp, số tiền còn thiếu và điều kiện tiếp tục thực hiện hợp đồng |
Điểm cần lưu ý là không phải tất cả căn hộ tại Thanh Hà đều có cùng một lịch thanh toán. Tỷ lệ và thời điểm đóng tiền có thể khác nhau theo tòa nhà, loại hợp đồng, tình trạng xây dựng, điều kiện giao dịch và thỏa thuận cụ thể.
Vì vậy, người mua không nên chỉ dựa vào bảng tiến độ tham khảo trên mạng để chuyển tiền. Tài liệu cần ưu tiên là hợp đồng và thông báo thanh toán hợp lệ của giao dịch đang thực hiện.

iện bàn giao, nghĩa vụ tài chính và quy định áp dụng cho giao dịch cụ thể. Không tự ý giữ lại tiền hoặc trì hoãn thanh toán khi chưa có căn cứ trong hợp đồng hay quy định liên quan.
Ví dụ tiến độ thanh toán căn hộ Thanh Hà giá 2,5 tỷ đồng
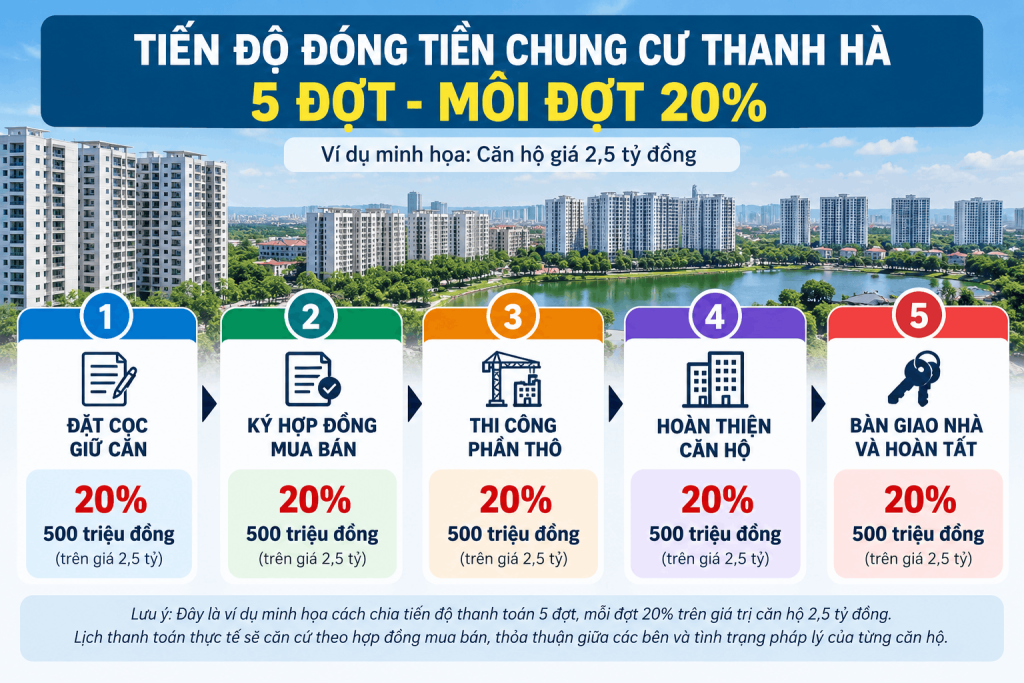
Để dễ hình dung dòng tiền, giả sử bạn mua một căn hộ có tổng giá trị hợp đồng là 2,5 tỷ đồng. Bảng dưới đây là ví dụ lập kế hoạch với các tỷ lệ giả định, không phải lịch thanh toán chính thức của dự án.
Giả định tiền đặt cọc 100 triệu đồng được tính vào tổng số tiền thanh toán của hợp đồng. Đợt ký hợp đồng đưa tổng số tiền đã thanh toán lên 25% giá trị căn hộ.
| Mốc thanh toán minh họa | Tổng tỷ lệ đã thanh toán | Số tiền của đợt | Lũy kế đã thanh toán |
|---|---|---|---|
| Đặt cọc | 4% | 100 triệu đồng | 100 triệu đồng |
| Ký hợp đồng, thanh toán đủ 25% | 25% | 525 triệu đồng | 625 triệu đồng |
| Đợt thanh toán tiếp theo | 40% | 375 triệu đồng | 1 tỷ đồng |
| Đợt thanh toán tiếp theo | 55% | 375 triệu đồng | 1,375 tỷ đồng |
| Đợt thanh toán tiếp theo | 75% | 500 triệu đồng | 1,875 tỷ đồng |
| Đợt thanh toán tiếp theo | 95% | 500 triệu đồng | 2,375 tỷ đồng |
| Đợt cuối theo giả định | 100% | 125 triệu đồng | 2,5 tỷ đồng |
Trong ví dụ này, khoản tiền 100 triệu đồng đặt cọc đã nằm trong tổng giá trị thanh toán. Khi ký hợp đồng, người mua cần thanh toán thêm 525 triệu đồng để tổng số tiền đã nộp đạt 625 triệu đồng, tương đương 25% giá trị căn hộ.
Các đợt sau chỉ nhằm minh họa cách tính dòng tiền. Người mua phải thay thế tỷ lệ, số tiền và thời hạn bằng lịch thanh toán thực tế trong hợp đồng của mình.
Người mua cần chuẩn bị thêm những khoản chi nào?
Ngoài giá mua căn hộ, bạn nên lập ngân sách riêng cho các khoản có thể phát sinh:
- Chi phí nội thất, thiết bị và sửa chữa.
- Thuế, lệ phí và chi phí hồ sơ liên quan đến giao dịch theo nghĩa vụ của từng bên.
- Phí quản lý, gửi xe và các khoản vận hành sau khi nhận nhà.
- Chi phí chuyển nhà, lắp đặt thiết bị và sinh hoạt ban đầu.
- Tiền lãi vay, khoản trả gốc và chi phí ngân hàng nếu có vay vốn.
Một phương án an toàn là lập bảng dòng tiền theo từng tháng, ghi rõ ngày đến hạn, số tiền cần thanh toán và nguồn tiền dự kiến. Không nên chỉ tính tổng số tiền đang có mà bỏ qua thời điểm phải trả.
Nên chuyển khoản hay thanh toán bằng tiền mặt?
Đối với giao dịch mua bán bất động sản, thanh toán qua ngân hàng thường giúp người mua dễ lưu trữ chứng từ và đối chiếu công nợ. Tuy nhiên, phương thức thanh toán phải phù hợp với hợp đồng và hướng dẫn hợp lệ của bên nhận tiền.
| Phương thức | Điểm cần lưu ý |
|---|---|
| Chuyển khoản ngân hàng | Kiểm tra tên chủ tài khoản, số tài khoản và nội dung chuyển khoản |
| Tiền mặt | Chỉ thực hiện khi phù hợp với thỏa thuận; cần chứng từ thu tiền hợp lệ |
| Giải ngân ngân hàng | Xác minh điều kiện giải ngân, hồ sơ và thời hạn |
| Thanh toán kết hợp | Đối chiếu rõ số tiền tự có và số tiền ngân hàng giải ngân |
Khi chuyển khoản, người mua nên ghi rõ nội dung thanh toán theo hướng dẫn của bên nhận tiền, chẳng hạn mã căn hộ, số hợp đồng và đợt thanh toán. Không tự ý chuyển vào tài khoản cá nhân hoặc tài khoản khác với thông tin được xác nhận trong hồ sơ giao dịch.
Sau khi thanh toán, hãy lưu lại chứng từ chuyển khoản và yêu cầu xác nhận đã nhận tiền hoặc cập nhật công nợ khi cần thiết.
Đóng tiền chung cư Thanh Hà xong cần lưu giữ giấy tờ gì?
Lưu giữ chứng từ là việc đơn giản nhưng có ý nghĩa quan trọng nếu sau này cần đối chiếu công nợ hoặc giải quyết tranh chấp.
| Giấy tờ hoặc chứng từ | Mục đích |
|---|---|
| Hợp đồng mua bán hoặc chuyển nhượng | Xác định quyền, nghĩa vụ và điều kiện giao dịch |
| Phụ lục hợp đồng | Ghi nhận nội dung sửa đổi, bổ sung |
| Chứng từ chuyển khoản | Xác nhận dòng tiền đã chuyển |
| Phiếu thu hoặc xác nhận nhận tiền | Đối chiếu khoản tiền đã nộp |
| Xác nhận công nợ | Xác định số tiền đã thanh toán và còn phải trả |
| Biên bản bàn giao | Ghi nhận tình trạng căn hộ tại thời điểm nhận nhà |
| Thông báo thanh toán | Xác định khoản phải nộp và thời hạn thực hiện |
Người mua nên lưu hồ sơ theo từng đợt thanh toán, có thể tạo một thư mục riêng trên máy tính hoặc dịch vụ lưu trữ trực tuyến. Nên giữ cả bản gốc của những giấy tờ quan trọng và bản sao dự phòng.
Nếu số tiền đã chuyển chưa được ghi nhận hoặc thông tin công nợ không khớp, hãy liên hệ bên nhận tiền để yêu cầu đối chiếu bằng văn bản trước khi tiếp tục các đợt thanh toán tiếp theo.
Nếu chậm đóng tiền chung cư Thanh Hà thì sao?
Hậu quả của việc chậm thanh toán phụ thuộc vào hợp đồng và quy định áp dụng. Tùy trường hợp, người mua có thể phải chịu lãi chậm trả, khoản phạt nếu có căn cứ hợp lệ hoặc các hậu quả khác được quy định trong thỏa thuận.
Khi nhận được thông báo thanh toán, bạn nên kiểm tra ngày đến hạn, số tiền phải nộp, căn cứ tính toán và tài khoản nhận tiền. Nếu gặp khó khăn về tài chính, cần chủ động liên hệ bên có quyền nhận tiền để trao đổi phương án xử lý bằng văn bản, thay vì tự ý bỏ qua thời hạn.
Để hạn chế rủi ro, người mua nên:
- Dự trù khoản dự phòng ngoài số tiền thanh toán theo hợp đồng.
- Không sử dụng toàn bộ tiền mặt hiện có cho việc đặt cọc.
- Tính trước nghĩa vụ trả nợ nếu sử dụng vốn vay.
- Theo dõi các thông báo thanh toán và lưu lại bằng chứng trao đổi.
- Kiểm tra kỹ điều khoản xử lý vi phạm trước khi ký hợp đồng.
Không có một tỷ lệ dự phòng cố định phù hợp với mọi gia đình. Mức dự phòng nên dựa vào thu nhập, khoản chi thiết yếu, nghĩa vụ nợ và khả năng tiếp cận nguồn vốn khi cần.
Có nên vay ngân hàng để mua chung cư Thanh Hà?
Vay ngân hàng có thể giúp người mua phân bổ nguồn tiền theo thời gian, nhưng cũng tạo ra nghĩa vụ trả nợ định kỳ. Trước khi vay, cần tính cả gốc, lãi, chi phí sinh hoạt và những đợt thanh toán tiếp theo của căn hộ.
Trường hợp có thể cân nhắc vay
Vay vốn có thể phù hợp khi người mua có thu nhập tương đối ổn định, khoản trả nợ nằm trong khả năng chi trả và vẫn duy trì được quỹ dự phòng. Nếu mua để ở lâu dài, cần đánh giá khả năng duy trì thu nhập trong những tình huống không thuận lợi.
Trường hợp cần thận trọng
Cần cân nhắc kỹ nếu thu nhập không ổn định, đang có nhiều khoản vay hoặc kế hoạch trả nợ phụ thuộc hoàn toàn vào việc bán lại căn hộ hay tăng giá bất động sản.
Nếu dự kiến cho thuê để hỗ trợ trả nợ, nên tính theo kịch bản thận trọng, có tính đến thời gian không có khách và chi phí sửa chữa. Không nên xem tiền thuê dự kiến là nguồn tiền chắc chắn để trả toàn bộ khoản vay.
Kinh nghiệm kiểm tra tiến độ đóng tiền trước khi mua căn hộ Thanh Hà
Trước khi đặt cọc hoặc ký hợp đồng, người mua nên thực hiện một quy trình kiểm tra đơn giản nhưng đầy đủ.
Thứ nhất, xác minh căn hộ và người bán. Kiểm tra đúng tòa, số căn, diện tích, tình trạng sở hữu và quyền thực hiện giao dịch.
Thứ hai, rà soát hợp đồng và lịch thanh toán. Ghi rõ từng đợt, tỷ lệ hoặc số tiền, thời hạn, điều kiện phát sinh nghĩa vụ thanh toán và hậu quả khi chậm thực hiện.
Thứ ba, đối chiếu công nợ. Xác định số tiền đã nộp, số tiền còn thiếu, các khoản phí liên quan và bên chịu trách nhiệm thanh toán từng khoản.
Thứ tư, kiểm tra tài khoản nhận tiền. Chỉ chuyển tiền sau khi đã xác minh thông tin người nhận và căn cứ thanh toán.
Thứ năm, chuẩn bị dòng tiền. Lập kế hoạch thanh toán theo ngày đến hạn, đồng thời dự trù chi phí sau khi nhận nhà.
Thứ sáu, lưu toàn bộ hồ sơ. Giữ hợp đồng, phụ lục, thông báo thanh toán, chứng từ chuyển khoản và xác nhận công nợ theo thứ tự thời gian.
Nếu đang tìm hiểu giá và lựa chọn căn hộ, bạn có thể xem thêm bảng giá chung cư Thanh Hà và hướng dẫn thủ tục mua chung cư Thanh Hà để chuẩn bị tốt hơn trước khi giao dịch.
Chuẩn bị tài chính trước khi mua chung cư Thanh Hà
Hiểu rõ tiến độ đóng tiền chung cư Thanh Hà giúp người mua chủ động dòng tiền, kiểm soát nghĩa vụ thanh toán và hạn chế những rủi ro không đáng có trong quá trình giao dịch. Điều quan trọng không phải là áp dụng một bảng tỷ lệ chung cho mọi căn hộ, mà là xác minh đúng hợp đồng, đúng công nợ và đúng thời hạn của căn mình dự định mua.
Nếu bạn đang tìm căn hộ Thanh Hà, cần tham khảo thông tin mua bán hoặc muốn đối chiếu các yếu tố cần kiểm tra trước khi giao dịch, hãy truy cập Dương Quốc Cường BĐS.
Website: duongquoccuongbds.com
Hotline: 0981 492 888